

El inglés financiero y contable le ayuda a explicar una variación, pedir un respaldo y cerrar una reunión con responsables claros. Esta guía se enfoca en cierres mensuales, reportes y comunicación entre equipos financieros.
Incluye un glosario, cuatro plantillas y ejercicios de práctica. Todos los ejemplos y cifras son ilustrativos. Confirme la terminología y los criterios contables con las políticas y normas de su organización.
¿Qué es el inglés financiero y contable?
Es el uso del inglés para comunicar cifras, procesos y conclusiones del trabajo financiero y contable. Aquí practicará tres tareas: describir resultados, explicar qué falta verificar y acordar el siguiente paso. El objetivo es que una cifra llegue acompañada de contexto, no de una traducción aislada.
Puede comenzar por cómo explicar una variación, las cuatro plantillas o el glosario. Para otras especialidades, consulte nuestra guía de inglés técnico.
Cómo explicar una variación con precisión
Antes de hablar, confirme cifra, unidad, período de comparación y fuente. Después explique la causa solo si está verificada. Si todavía no la conoce, diga que sigue en revisión.
“Operating expenses were above budget this month. We are reviewing the main drivers and will confirm the explanation after the close.” — Los gastos operativos estuvieron por encima del presupuesto este mes. Estamos revisando las causas principales y confirmaremos la explicación después del cierre.
Porcentaje, puntos porcentuales y puntos base
Un margen que pasa de 30% a 28% presenta tres expresiones del mismo cambio, con bases distintas:
- −2 puntos porcentuales: 28 − 30 = −2.
- −200 puntos base: cada punto porcentual equivale a 100 puntos base.
- Aproximadamente −6,7% respecto al margen inicial: (28 − 30) ÷ 30 × 100.
Decir “bajó 2%” no expresa la diferencia de dos puntos porcentuales. Nombre la unidad para evitar esa confusión.
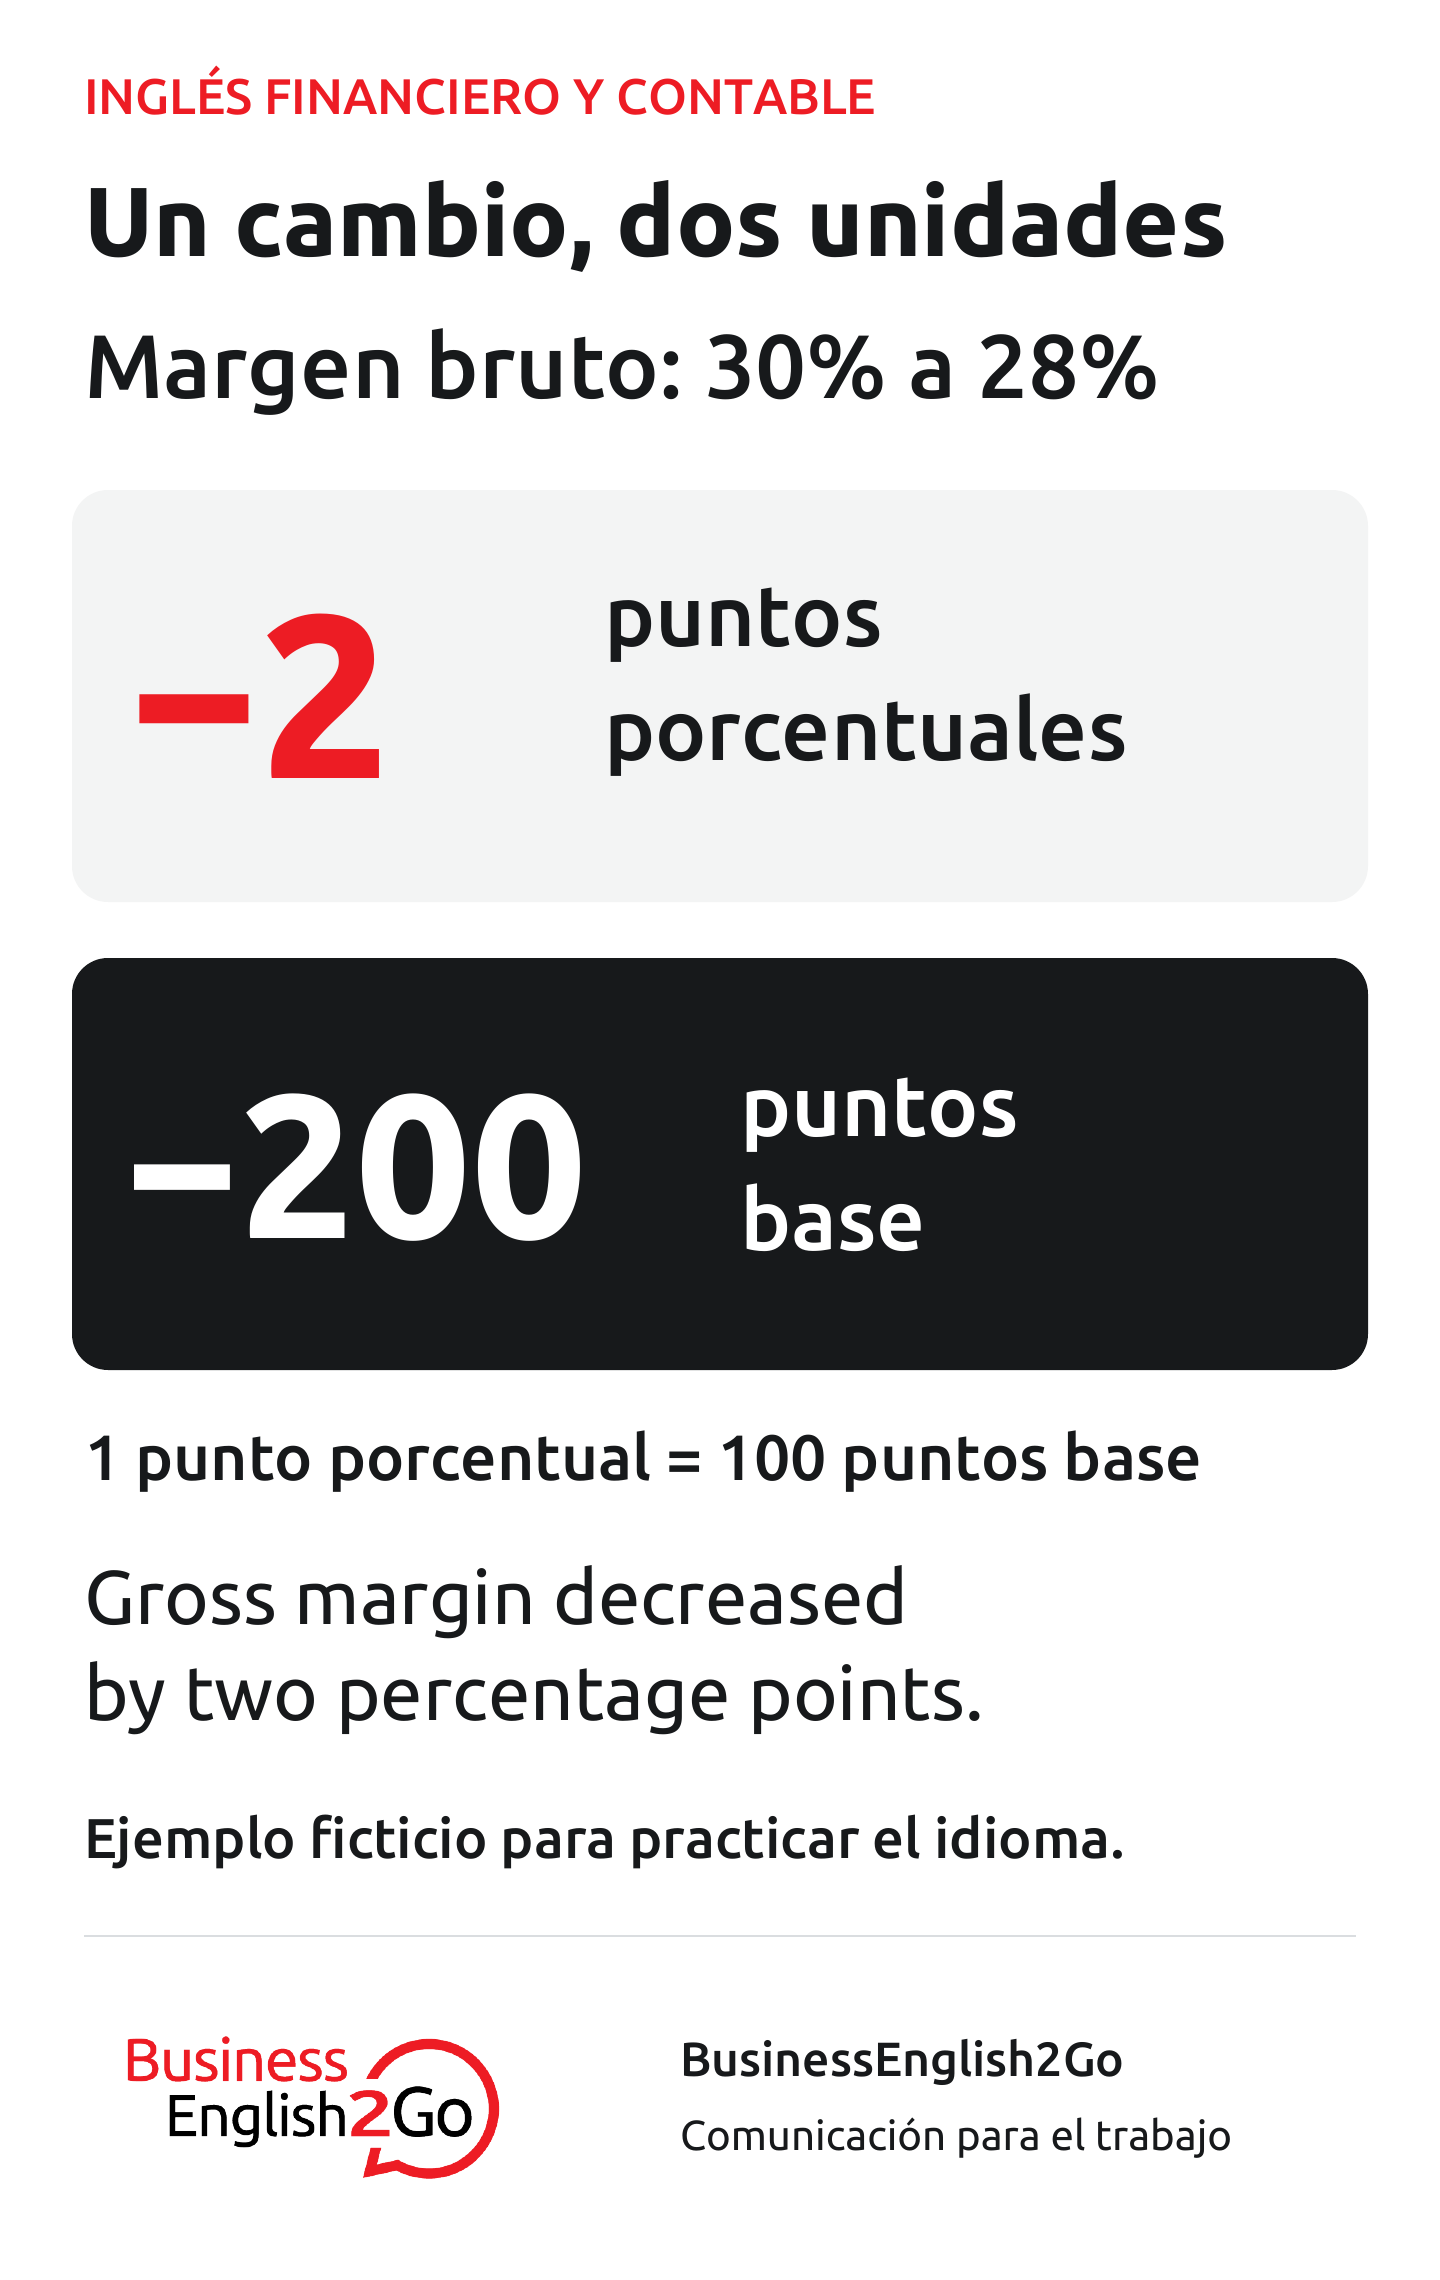
Practique: “Gross margin decreased by two percentage points, from thirty to twenty-eight percent.” — El margen bruto disminuyó dos puntos porcentuales, de treinta a veintiocho por ciento. Abrir la infografía en tamaño completo.
Cómo confirmar cifras y plazos entre equipos de América Latina
Si coordina un reporte entre Costa Rica, México o Colombia, no dé por hecho que el símbolo $ o una fecha abreviada significan lo mismo para todos. Escriba el código de moneda, la escala y el mes en palabras. Identifique también la zona horaria.
“Please confirm by 4:00 p.m. Costa Rica time (UTC−6) on November 5, 2026. All amounts are in USD, in thousands.” — Por favor confirme antes de las 4:00 p. m., hora de Costa Rica (UTC−6), del 5 de noviembre de 2026. Todos los importes están en USD y en miles.
Separadores decimales y de miles
En formato estadounidense, 1,234.56 representa mil doscientos treinta y cuatro con cincuenta y seis centésimas. Otro formato presenta la misma cantidad como 1.234,56. El punto o la coma pueden cumplir funciones distintas; acuerde el formato del archivo antes de importar o copiar cifras.
Pregunte: “Are these amounts in USD or in local currency, and are they stated in units or thousands?” — ¿Estos importes están en USD o en moneda local y se presentan en unidades o en miles?
Billion no equivale a billón
- One billion en inglés estadounidense = mil millones (109).
- Un billón en español = un millón de millones (1012), equivalente a one trillion en inglés estadounidense.
La definición de billón del Diccionario de la lengua española permite comprobar la escala. Evite abreviaturas ambiguas como M o MM sin una leyenda; indique “in millions” cuando corresponda.
Fotografía principal: Towfiqu barbhuiya / Unsplash.
Cuatro plantillas para usar en el trabajo
Sustituya los campos entre corchetes y verifique cifras y plazos antes de enviar. Las plantillas practican el idioma; no autorizan registros ni decisiones contables.
Plantilla 1. Correo de cierre mensual
Versión en español
Asunto: Cierre de [mes y año] — confirmaciones pendientes
Estimado equipo:
Adjunto la lista de cierre. Por favor confirmen lo siguiente antes de las [hora], hora de Costa Rica (UTC−6), del [día] de [mes] de [año]:
- Gastos devengados registrados.
- Conciliaciones bancarias completadas.
- Cuentas por cobrar y por pagar actualizadas.
Si falta algún respaldo, indiquen el responsable y la fecha prevista. Los importes del archivo están expresados en [código de moneda] y [unidades/miles].
Gracias,
[Nombre]
[Cargo]
English version
Subject: [Month and year] close — pending confirmations
Dear team,
Please find attached the close checklist. Please confirm the following by [time] Costa Rica time (UTC−6) on [Month day, year]:
- Expense accruals posted.
- Bank reconciliations completed.
- Accounts receivable (AR) and accounts payable (AP) updated.
If supporting documentation is missing, please identify the owner and expected completion date. All amounts in the file are in [currency code], in [units/thousands].
Thank you,
[Name]
[Title]
Plantilla 2. Diapositiva de análisis de variaciones
- Title / Título: OPEX variance — [period] versus [budget/prior period].
- Figure and unit / Cifra y unidad: Actual: [amount]; comparator: [amount]; variance: [amount and % or percentage points]. Currency: [code]; scale: [units/thousands].
- Source / Fuente: [report name, version and date].
- Explanation / Explicación: “The main driver is [verified cause].” Si no está confirmada: “The main drivers are under review.”
- Next step / Siguiente paso: “[Owner] will verify [item] and provide an update by [date, time and time zone].”
Enuncie primero el resultado. Distinga una causa comprobada de una hipótesis. Para desarrollar el formato, consulte cómo preparar un presupuesto en inglés.
Plantilla 3. Minuta con responsables y plazos
Meeting: [Month-end close review]
Date and time zone: [Month day, year; time zone]
Participants: [Names]
- Confirmed: “The bank reconciliation for [account] is complete.” — La conciliación bancaria de [cuenta] está completa.
- Open item: “The balance difference is still under review.” — La diferencia de saldo sigue en revisión.
- Action: “Reconcile [item] and attach the supporting document.” — Concilie [partida] y adjunte el respaldo.
- Owner: [Name]. Due: [Month day, year; time and time zone].
- Follow-up: “Please confirm when the action is complete.” — Por favor confirme cuando haya completado la acción.
Plantilla 4. Preguntas y respuestas para un comité
- Question: “What changed compared with the previous forecast?” — ¿Qué cambió frente al pronóstico anterior?
Answer: “[Metric] changed by [amount and unit] over [period], based on [source].” - Question: “What assumptions support this forecast?” — ¿Qué supuestos sustentan este pronóstico?
Answer: “The forecast assumes [assumption]. We will update it if [condition] changes.” - Question: “Does this include the exchange-rate effect?” — ¿Esto incluye el efecto del tipo de cambio?
Answer if unconfirmed: “Let me verify the scope before I confirm. I will provide an update by [deadline].”
Al ensayar la exposición, utilice nuestra guía de presentaciones en inglés para organizar el mensaje y las preguntas.
Plan de práctica de cuatro semanas
Use unos 15 minutos en cuatro días de cada semana: lea un modelo, complete su versión, ensáyela en voz alta y revísela. Es una forma de organizar la práctica; no promete dominar el idioma en un plazo fijo.
- Semana 1 — Correo de cierre: seleccione diez términos del glosario y complete la plantilla 1. Entregable: un correo con fecha, zona horaria, moneda y pendientes. Frase: “Please confirm the pending items by [deadline].”
- Semana 2 — Explicar una variación: complete la plantilla 2 y grabe una explicación breve. Entregable: una diapositiva con cifra, unidad, comparación y fuente. Frase: “The main drivers are under review.”
- Semana 3 — Reunión de seguimiento: use la plantilla 3 para registrar un asunto resuelto y otro pendiente. Entregable: una minuta con responsable y plazo. Frase: “Please confirm when the action is complete.”
- Semana 4 — Preguntas de comité: complete la plantilla 4 y ensaye las respuestas. Entregable: una exposición de cinco minutos sobre resultados y supuestos, con preguntas de seguimiento. Frase: “Let me verify the scope before I confirm.”
Trabaje con cifras inventadas o materiales autorizados sin información confidencial. Registre los términos que necesitó y vuelva a utilizarlos en el siguiente ejercicio.
Vocabulario financiero y contable con contexto
Use la denominación que aparece en el reporte de su organización. Las equivalencias pueden variar por marco contable y tipo de operación; no todo término tiene una única traducción.
Estados financieros y partidas
- statement of financial position / balance sheet: estado de situación financiera / balance general.
- statement of profit or loss / income statement: estado del resultado del período / estado de resultados.
- profit and loss (P&L): ganancias y pérdidas; también se usa para nombrar el estado de resultados.
- statement of cash flows / cash flow statement: estado de flujos de efectivo.
- assets / liabilities / equity: activos / pasivos / patrimonio.
- revenue / expenses: ingresos / gastos.
- working capital: capital de trabajo.
- impairment: deterioro.
- write-off: baja o cancelación contable, según el activo y la política; en ciertos contextos de cartera, castigo.
Los primeros nombres de los estados son habituales en la terminología NIIF; balance sheet e income statement también aparecen en el uso empresarial. La IFRS Foundation explica que IFRS 18 reemplaza IAS 1 y se aplica a períodos anuales que comiencen el 1 de enero de 2027 o después, con aplicación anticipada permitida. Confirme qué marco y versión utiliza su organización; esta guía enseña comunicación, no decisiones de aplicación contable.
Cierre, procesos y análisis
- month-end close: cierre mensual.
- reconciliation: conciliación.
- journal entry: asiento contable.
- general ledger (GL): libro mayor.
- accrual: devengo; precise si corresponde a ingresos o gastos.
- accrued expenses: gastos devengados.
- provision: provisión; su significado contable depende del marco aplicable.
- cut-off: corte contable.
- variance analysis: análisis de variaciones.
- supporting documentation: documentación de respaldo.
- forecast: pronóstico o proyección.
- assumption: supuesto.
- financial planning and analysis (FP&A): planeación y análisis financiero.
Indicadores, unidades y siglas
- gross margin: margen bruto.
- year over year (YoY): interanual o frente al mismo período del año anterior.
- month over month (MoM): mes contra mes o frente al mes anterior.
- basis points (bps): puntos base; 100 puntos base equivalen a un punto porcentual.
- foreign exchange (FX): divisas o tipo de cambio, según el contexto.
- capital expenditure (CapEx): gasto o inversión de capital, según el contexto.
- operating expenses (OPEX): gastos operativos.
- return on equity (ROE): rentabilidad sobre el patrimonio.
- days sales outstanding (DSO): días promedio de cobro de cuentas por cobrar.
- earnings before interest, taxes, depreciation and amortization (EBITDA): resultado antes de intereses, impuestos, depreciación y amortización.
Errores comunes y cómo corregirlos
- “Accounting seat”: para asiento contable use journal entry.
- “Egresses”: para salidas de dinero use cash outflows o disbursements, según la operación.
- “Interanual” sin período claro: diga year over year e identifique el período comparado. “Mes contra mes” o “frente al mes anterior” corresponde a month over month; no lo confunda con el mismo mes del año anterior.
- Causa no comprobada: cambie “because freight costs increased” por “We are checking whether higher freight costs contributed to the change.” — Estamos verificando si el aumento de los costos de flete contribuyó al cambio.
Mini caso: separar resultado y explicación pendiente
“Gross margin decreased compared with the previous period. We are checking whether higher freight costs contributed to the change.” — El margen bruto disminuyó frente al período anterior. Estamos verificando si el aumento de los costos de flete contribuyó al cambio.
El primer enunciado reporta el resultado. El segundo presenta una causa posible que aún debe comprobarse. No use la palabra because para convertir esa hipótesis en un hecho.
Preguntas frecuentes
El nivel depende de la tarea y del empleador. Como orientación de práctica, en B1 puede ensayar un correo y una explicación breve con apoyo. En B2 puede trabajar preguntas de seguimiento y exposiciones con menos preparación. Evalúe si comprende cifras, pide aclaraciones y explica límites; el nivel general no garantiza dominio de la terminología contable.
Convierta un comentario de cierre en una frase: “Falta el respaldo de la factura” → “The invoice supporting document is missing.” Léala, escúchela y añada una acción: “Please upload it by [deadline].” — Por favor cárguelo antes de [plazo]. Use ejemplos sin datos confidenciales.
Accrual se relaciona con el devengo. En el cierre, accrued expenses puede describir gastos por servicios ya recibidos pendientes de factura o pago. Una provision de IAS 37 es un pasivo cuyo importe o fecha de pago es incierto. No son sinónimos automáticos: consulte los criterios aplicables con el responsable contable y la referencia oficial de IAS 37.
Divídalo en grupos y repítalo: “One hundred twenty-three thousand, correct?” — Ciento veintitrés mil, ¿correcto? Después confirme moneda y escala. Si el reporte dice “in thousands”, no trate el número mostrado como una cantidad expresada en unidades.
Consulte el glosario IFRS para terminología, IAS 37 para el contexto de provision y las plantillas para practicar mensajes. Compruebe nombres y criterios en la documentación vigente de su organización; el material de inglés no sustituye el análisis del responsable contable.
Conclusiones clave
Una comunicación financiera clara une la cifra con su unidad, período y fuente. Distinga el resultado observado de la causa verificada, confirme datos pendientes y cierre con un responsable y un plazo. Use las cuatro plantillas como base y adáptelas a los reportes de su organización.
Si necesita desarrollar estas tareas con un equipo, revise nuestros cursos de inglés para empresas.
Fuentes y recursos de consulta
- Glosario de la IFRS Foundation (en inglés): contraste términos oficiales con los de sus reportes.
- IAS 37: provisiones, pasivos contingentes y activos contingentes: definición y alcance de provision.
- IFRS 18: presentación e información a revelar: nombres de estados y fecha de aplicación.
- Diccionario de la lengua española: billón: referencia para la escala numérica en español.
Practique el inglés que necesita en su trabajo
Prepare situaciones reales de su trabajo con clases privadas online en vivo, adaptadas a su nivel y sus objetivos.